



本文
令和3年度適用の主な税制改正
給与所得控除・公的年金等控除から基礎控除への振替
働き方の多様化を踏まえ、働き方改革を後押しする等の観点から、特定の収入にのみ適用される給与所得控除及び公的年金等控除の控除額は、一律10万円引き下げられ、どのような所得にでも適用される基礎控除の控除額は10万円引き上げられます。
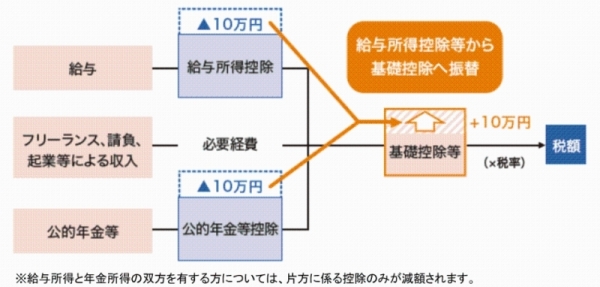
財務省ホームページより
給与所得控除の見直し
- 給与所得控除額が一律10万円引き下げられます。
- 給与所得控除の上限額が適用される給与等の収入金額が850万円とされ、その上限額が195万円にそれぞれ引き下げられます。
- 給与所得の金額は、給与等収入金額に応じて下表により求めた金額になります。
| 給与等収入金額 A | 給与所得金額 | |
|---|---|---|
| ~550,999円 | 0 | |
| 551,000円~1,618,999円 | A-550,000円 | |
| 1,619,000円~1,619,999円 | 1,069,000円 | |
| 1,620,000円~1,621,999円 | 1,070,000円 | |
| 1,622,000円~1,623,999円 | 1,072,000円 | |
| 1,624,000円~1,627,999円 | 1,074,000円 | |
| 1,628,000円~1,799,999円 | A÷4=B(1,000円未満の端数切捨) | B×2.4+100,000円 |
| 1,800,000円~3,599,999円 | B×2.8-80,000円 | |
| 3,600,000円~6,599,999円 | B×3.2-440,000円 | |
| 6,600,000円~8,499,999円 | A×0.9-1,100,000円 | |
| 8,500,000円~ | A-1,950,000円 | |
公的年金等控除の見直し
- 公的年金等控除額が一律10万円(公的年金等に係る雑所得以外の合計所得金額が1,000万円超2,000万円以下の場合には一律20万円、公的年金等に係る雑所得以外の合計所得金額が2,000万円超の場合には一律30万円)引き下げられます。
- 公的年金等の収入金額が1,000万円超の場合に、公的年金等控除額の上限が設けられます。
- 公的年金等の雑所得の金額は、年齢の区分に応じて下表により求めた金額になります。
| 年齢 | 公的年金等の収入金額 A | 公的年金等に係る雑所得以外の合計所得金額 | ||
|---|---|---|---|---|
| 1,000万円以下 | 1,000万1円~2,000万円 | 2,000万円超 | ||
| 65歳未満 | ~1,300,000円 | A-600,000円 | A-500,000円 | A-400,000円 |
| 1,300,001円~4,100,000円 | A×0.75-275,000円 | A×0.75-175,000円 | A×0.75-75,000円 | |
| 4,100,001円~7,700,000円 | A×0.85-685,000円 | A×0.85-585,000円 | A×0.85-485,000円 | |
| 7,700,001円~10,000,000円 | A×0.95-1,455,000円 | A×0.95-1,355,000円 | A×0.95-1,255,000円 | |
| 10,000,001円~ | A-1,955,000円 | A-1,855,000円 | A-1,755,000円 | |
| 65歳以上 | ~3,300,000円 | A-1,100,000円 | A-1,000,000円 | A-900,000円 |
| 3,300,001円~4,100,000円 | A×0.75-275,000円 | A×0.75-175,000円 | A×0.75-75,000円 | |
| 4,100,001円~7,700,000円 | A×0.85-685,000円 | A×0.85-585,000円 | A×0.85-485,000円 | |
| 7,700,001円~10,000,000円 | A×0.95-1,455,000円 | A×0.95-1,355,000円 | A×0.95-1,255,000円 | |
| 10,000,001円~ | A-1,955,000円 | A-1,855,000円 | A-1,755,000円 | |
基礎控除の見直し
- 基礎控除額が10万円引き上げられます。
- 納税者本人の合計所得金額が2,400万円超の場合は、その合計所得金に応じて基礎控除額が低減し、合計所得金額が2,500万円超の場合は、基礎控除の適用はなくなります。
| 合計所得金額 | 基礎控除額 |
|---|---|
| 2,400万円以下 | 43万円 |
| 2,400万円超2,450万円以下 | 29万円 |
| 2,450万円超2,500万円以下 | 15万円 |
| 2,500万円超 | 適用なし |
所得金額調整控除の創設
下記に該当する場合は、給与所得控除後の金額から所得金額調整控除が控除されます。
- 給与等の収入金額が850万円を超え、次のア~ウのいずれかに該当する場合
ア:納税者本人が特別障害者に該当する
イ:年齢23歳未満の扶養親族を有する
ウ:特別障害者である同一生計配偶者若しくは扶養親族を有する
所得金額調整控除={給与等の収入金額(1,000万円を超える場合は1,000万円)-850万円}×10%
- 給与所得及び公的年金等の雑所得があり、給与所得控除後の給与等の金額と公的年金等の雑所得の金額の合計額が10万円を超える場合
所得金額調整控除={給与所得控除後の給与等の金額(10万円を超える場合は10万円)+公的年金等の雑所得の金額(10万円を超える場合は10万円)}-10万円
給与所得控除などの改正に伴う非課税基準や所得要件の変更点
給与所得控除等から基礎控除への振替に伴い、配偶者や扶養親族などの所得要件や非課税限度額が変更となります。
| 要件等 | 改正後 | 改正前 |
|---|---|---|
| 同一生計配偶者及び扶養親族の合計所得金額 | 合計所得金額48万円以下 | 合計所得金額38万円以下 |
| 配偶者特別控除に係る配偶者の合計所得金額 | 合計所得金額48万円超133万円以下 | 合計所得金額38万円超123万円以下 |
| 勤労学生控除の合計所得金額 | 合計所得金額75万円以下 | 合計所得金額65万円以下 |
| 障害者、未成年者、ひとり親及び寡婦に対する非課税措置の合計所得金額 | 合計所得金額135万円以下 | 合計所得金額125万円以下 |
| 家内労働者等の必要経費の特例 (必要経費の最低保証額) |
55万円 | 65万円 |
| 均等割が非課税となる合計所得金額 | 扶養親族等なしの場合: 41万5,000円 |
扶養親族等なしの場合: 31万5,000円 |
| 扶養親族等ありの場合: 31万5,000円×(同一生計配偶者+扶養親族の数+1)+10万円+18万9,000円 |
扶養親族等ありの場合: 31万5,000円×(同一生計配偶者+扶養親族の数+1)+18万9,000円 |
|
| 所得割が非課税となる総所得金額 | 扶養親族等なしの場合: 45万円 |
扶養親族等なしの場合: 35万円 |
| 扶養親族等ありの場合: 35万円×(同一生計配偶者+扶養親族の数+1)+10万円+32万円 |
扶養親族等ありの場合: 35万円×(同一生計配偶者+扶養親族の数+1)+32万円 |
ひとり親に対する措置と寡婦控除の見直し
すべてのひとり親に対して公平な税制を実現する観点から、「婚姻歴の有無による不公平」と「男性のひとり親と女性のひとり親の間の不公平」を同時に解消するために、以下の措置が講じられました。
- ひとり親控除
婚姻歴や性別にかかわらず、生計を一にする子(総所得金額等が48万円以下)を有する単身者(合計所得金額が500万円以下)について、ひとり親控除を適用することとなりました。
- 寡婦控除の見直し
上記以外の寡婦については、これまで通り寡婦控除を適用することとし、子以外の扶養親族を持つ寡婦についても所得制限(合計所得金額が500万円以下)を設けることとなりました。
※ひとり親控除、寡婦控除のいずれについても、事実上婚姻関係と同様の事情にあると認められるものがいないことが要件となっています。
※平成31年度の税制改正は令和2年度の税制改正により見直され、児童扶養手当受給者(18歳以下の児童の父又は母)に限定されなくなりました。
| 配偶関係 | 死別 | 離別 | 未婚 | |
|---|---|---|---|---|
| 本人の合計所得金額 | 500万円以下 | |||
| 本人女性 | 扶養親族「子」あり | ひとり親控除 30万円 |
ひとり親控除 30万円 |
ひとり親控除 30万円 |
| 扶養親族「子以外」あり | 寡婦控除 26万円 |
寡婦控除 26万円 |
- | |
| 扶養親族なし | 寡婦控除 26万円 |
- | - | |
| 本人男性 | 扶養親族「子」あり | ひとり親控除 30万円 |
ひとり親控除 30万円 |
ひとり親控除 30万円 |
| 扶養親族「子以外」あり | - | - | - | |
| 扶養親族なし | - | - | - | |
調整控除の改正
合計所得金額が2,500万円を超える場合、調整控除が適用されないこととされました。